
慧馨(化名)坐在我面前,眼神裡滿是焦慮。62 歲的她準備在一年內退休,卻認為自己退休後必須割捨許多樂趣——跟姐妹淘的下午茶聚會、每年的旅行,甚至連去建國花市買幾盆花草都覺得罪惡。
「我省吃儉用了一輩子,」她對我說。「難道退休後,我只能眼睜睜看著戶頭裡的存款慢慢變少嗎?」
這是我諮詢服務時,看見不少女性在做規劃退休時常有的狀況:退休後真正的風險,往往不是「花太多」,而是「不敢花」。
根據美國資產管理機構(如 T. Rowe Price 等)針對退休族群消費行為的調查研究顯示,雖然近 70% 的退休族極度擔心老了耗盡存款,但實際上更有超過 60% 的退休族正面臨相反的問題——「消費不足(Underspending)」。他們不敢享受生活,拒絕邀約、省下旅行,不是因為付不起,而是因為沒有人給過他們「安心消費」的許可證。
退休預算不是一張「這也不能買、那也不能花」的禁令,而是一份「清楚知道自己能擁有什麼」的安心計劃。
為什麼退休財務規劃,對女性特別重要?
聊到退休,我們必須坦承面對現實的數字。
在台灣,女性因為職涯中可能面臨照顧家庭、育兒或中斷就業的狀況,平均累積的退休準備普遍低於男性;再加上女性平均餘命較長(台灣女性平均壽命約 84 歲,高於男性的 78 歲),意味著女性需要準備更多年份的生活費,也更有可能在晚年獨自管理財務。
但數字不代表一切。擁有的資產比較少,不代表生活品質就得被打折。 這只代表我們的退休支出計劃需要更聰明、更精準,把每一分錢都花在刀口與刀刃(樂趣)上。
慧馨的「財務定心丸」
當我和慧馨一起盤點她的實際資產時,她原以為會聽到可怕的結果,沒想到卻獲得了無比的輕鬆感。
1.基本底線(確定收入): 經過試算,她的勞保年金加上勞退月領,每個月大約有 32,000 元的固定收入。
2.必要開銷: 我們盤點了她的房屋管理費、水電瓦斯、食材採買、健保費與基本醫療保險,每個月基本開銷大約是 29,000 元。
光是靠確定入帳的退休金,就已經能完全覆蓋她的基本生活,甚至每月還多出 3,000 元!
她過去放在定存與投資帳戶裡不敢動用的存款,根本不需要拿來維持日常吃穿。那些錢,可以拿來讓她的退休生活過得精彩的!不管是旅行、姐妹淘下午茶、買花草,甚至是資助孫子的開學禮物,都是可以放膽去花的。
其實,台灣女性面臨退休,還有一個對金錢使用的罪惡感。
台灣熟齡女性,許多人習慣了「優先照顧家庭、照顧子女、省自己成全家人」。 當她們退休後要把錢花在「自己單純的樂趣」上(如旅行、買喜歡的東西)時,內心深處常會跳出一股罪惡感,覺得「這不是必需品,我花這個是不是太奢侈?是不是應該把錢省下來給家人和孩子?」這種罪惡感常會偽裝成對金錢的不安。
退休後的慧馨不需要再省吃儉用,她只是需要一個清晰的「安全邊界」。

退休後,別再什麼都先想到家人,也別為自己花錢感到內疚。只要守好生活的安全底線,也可以放心享受自己的人生。(圖片來源:magnificent)
「需求、渴望與願望」三分法
最簡單且實用的退休預算劃分法,是把每個月的資金分成三個桶子:
- 需求(Needs):不可少的硬性開支。像是食材雜貨、水電瓦斯、健保與醫療保險、交通費用。這些是無論如何都要支付的帳單,通常占退休總支出的 50%~60%。
- 渴望(Wants):讓日子有味的日常樂趣。朋友聚餐、興趣課程(如瑜伽、手作、烹飪)、國內微旅行、串流平台視聽、送親友小禮物。這些具備彈性,占支出的 25%~35%。
- 願望(Wishes):圓夢型的大型犒賞。海外深度旅遊、房屋局部翻修、學習一門全新領域的技能。這些不需要每月發生,但一定要在計劃中留位置。
核心邏輯:用「確定收入」(如勞保、勞退、年金)去覆蓋「需求」;用「投資組合與存款提領」去支援你的「渴望與願望」。
只要確定收入可以支付生活需求,你提領投資收益去享受生活時,就不再需要承擔罪惡感。
預算,就是你給自己的「安心許可證」
許多人對老後貧窮的恐懼,甚至大過於對死亡的恐懼。這種焦慮常常引發「過度節儉」。
一份好的退休預算,不是用來約束你,而是用來解放你。
當你清楚知道,這個月花 3,000 元跟朋友聚會完全在「渴望」預算內;當你戶頭裡留有 1 到 2 年的緊急預備金,你就不會在看到股市波動或新聞報導時心驚肉跳。
你的心態會從「我花得起嗎?」,轉變成「這件事能帶給我快樂嗎?」。
退休支出的「微笑曲線」:把樂趣提前!
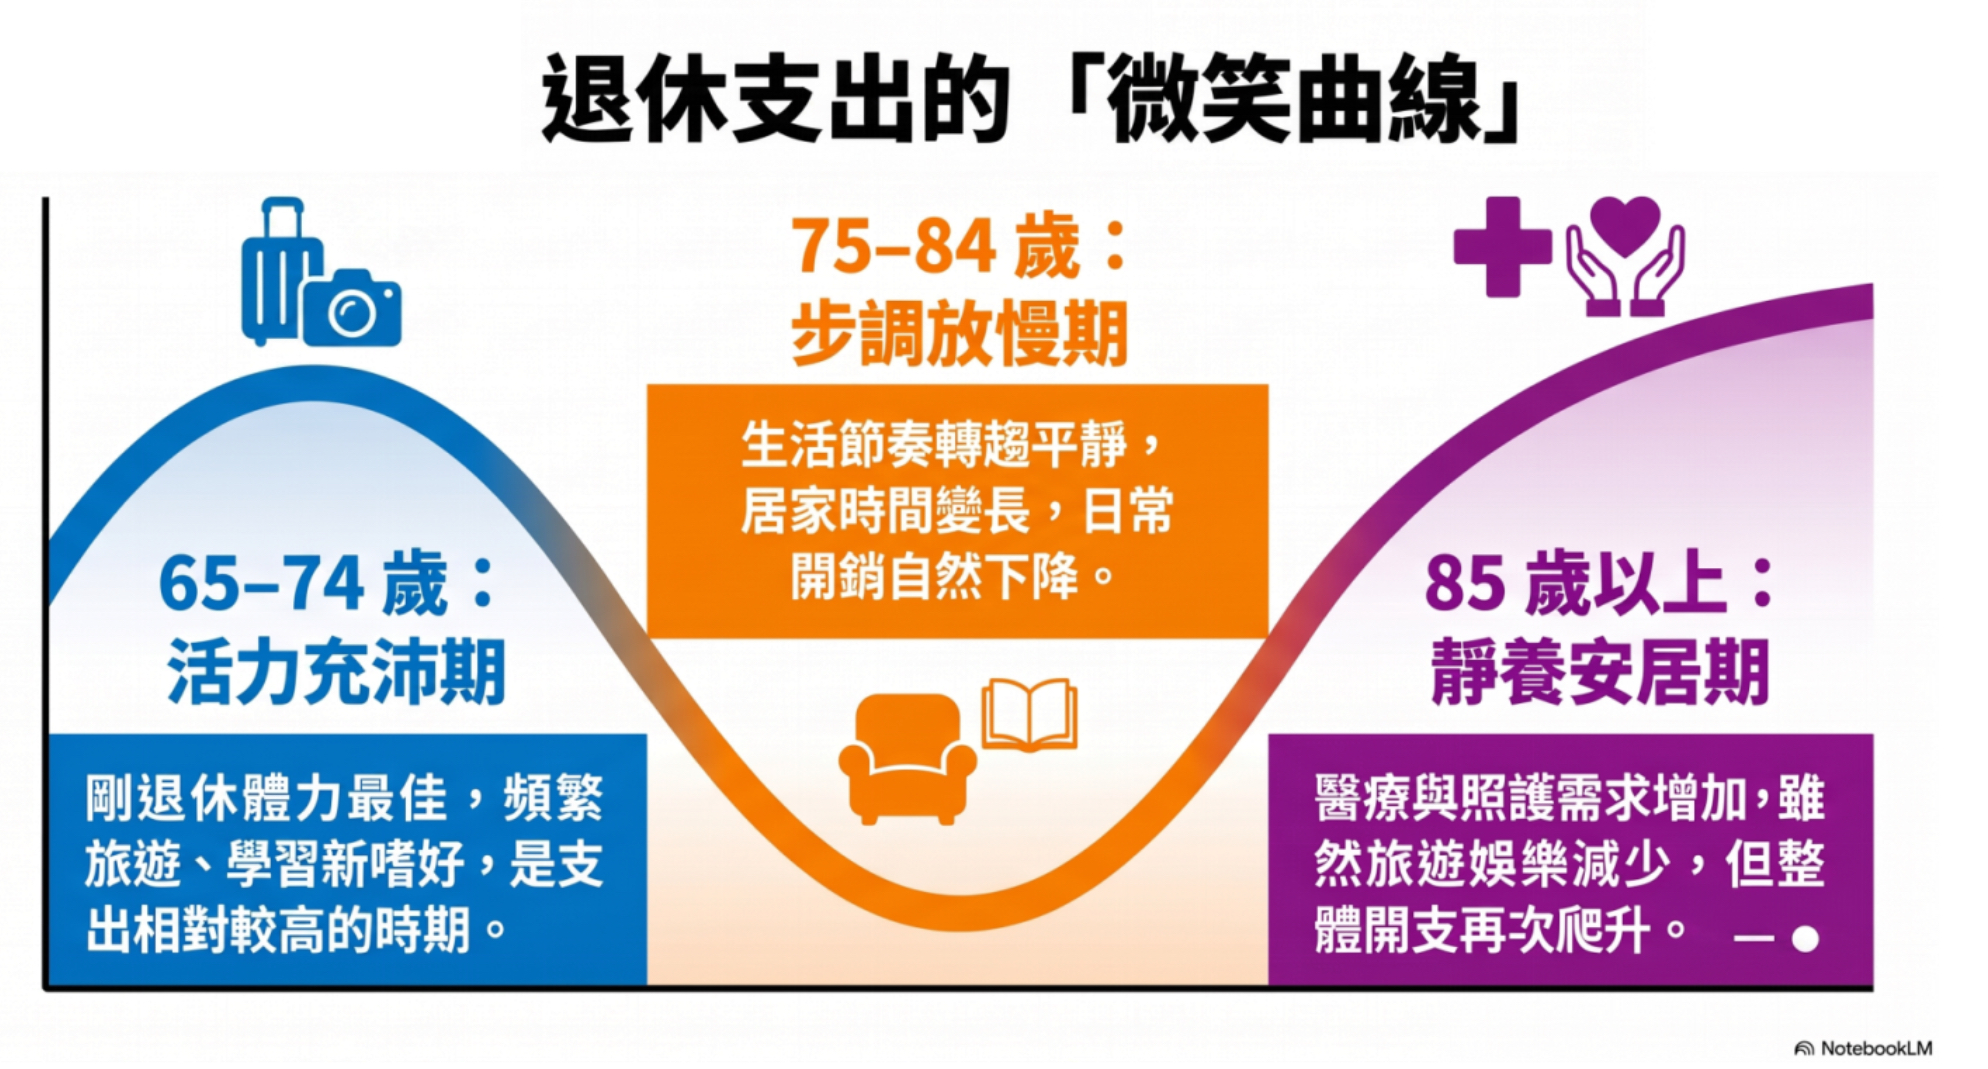
很多人以為退休後的 30 年,每年花費都一樣。但事實上,退休支出呈現的是一條「微笑曲線」:
1.活力充沛期(約 65~74 歲): 剛退休體力正好,想跑想跳、旅遊頻繁、學習新嗜好,這是支出相對高的時期。
2.步調放慢期(約 75~84 歲): 生活節奏轉向平靜,旅遊次數減少,居家時間變長,日常開銷自然下降。
3.靜養安居期(85 歲以上): 醫療與照護開支增加,但其他消費(旅遊、服飾、娛樂)顯著減少。
這給我們的啟示是:樂趣要提前! 趁著腳力好、有體力的時候,勇敢讓自己去實現夢想旅行與興趣,因為隨著年紀增長,日常消費自然會慢慢降低。

6個步驟,打造你的退休薪水流
1.算算你的確定收入: 整理勞保、勞退、商業年金或租金等每月固定進帳。
2.拉出真實的開支表: 調出過去三個月的信用卡與銀行帳單,算出真正的基本生活費(別忘了加上健保自負額與保費)。
3.進行比對: 確定收入是否能負擔基本開支?若有缺口,明確算出每月需要從儲蓄中補足多少。
4.設定「渴望」與「願望」額度: 採用穩健的提領策略(如每年提領 4%~4.5% 儲蓄),算出每月可自由支配的娛樂資金。
5.打造自動化的「喜悅薪水」:開立一個獨立的「喜悅基金帳戶」,並設定每月自動從投資帳戶撥款一筆固定金額進去,這個自動化設定能重現上班時領薪水的節奏,讓你從「我正在耗盡存款」,切換成「我正在領取快樂薪水」的安心。
6.準備「定心預備金」: 將 12~24 個月的基本開支放在高利定存或活存,確保遇到市場波動時不用賤賣資產,也可支應你的突發狀況和緊急需求。
每年一次的「人生審計」
每年選一個舒服的下午,坐下來問自己三個問題:
1.過去這一年的花費,有反映出我渴望的生活嗎?
2.今年我的生活或健康有什麼新變化需要調整預算?
3.新的一年,我想要讓生活增加什麼樣的樂趣?
退休規劃從來不只是試算表上的數字,而是「如何把餘生過得豐盛」的實踐。
隨選隨讀>>
創齡生活筆記

創齡生活筆記|打造不委屈的退休生活:熟齡女性如何克服金錢罪惡感,安心享受第三人生?
台灣熟齡女性,許多人習慣了「優先照顧家庭、照顧子女、省自己成全家人」。 當她們退休後要把錢花在「自己單純的樂趣」上(如旅行、買喜歡的東西)時,內心深處常會跳出一股罪惡感,覺得「這不是必需品,我花這個是不是太奢侈?是不是應該把錢省下來給家人和孩子?」這種罪惡感常會偽裝成對金錢的不安。 閱讀更多
創齡生活筆記|堵住退休後的 5 大現金流黑洞
只要你願意花點時間,重新梳理醫療保障、投資內容、社交界線、金融產品隱形費用,以及個人債務這 5 個支出面向,就能有效堵住退休金的隱形漏洞,讓每一分辛苦積攢下來的積蓄,都踏踏實實地花在自己的幸福生活上! 閱讀更多

創齡生活筆記|金錢整理術:簡單3招打開金錢通道 讓財滾進來
最近我做了金錢整理,其實就是在做斷捨離,這是我看了一位日本理財顧問市居愛所寫的《金錢整理》這本書,書中她不是教你如何節省開銷,而是教你整理生活當中,跟錢有關的地方,來開啟金錢通道,讓財富流進來。 作者市居愛提到的方法都不難,我就實際執行了幾項,這篇就來跟大家分享怎麼做金錢整理,打開金錢通道。 閱讀更多

創齡生活筆記|人生本來沒有意義,是你開始「感知與行動」,它才有了意義
獵人學校的校長撒基努曾分享,小時候他和爺爺奶奶種田,種到一半,爺爺會突然站起來大聲說:「風要來了!」 於是大家放下手邊的工作,靜靜地、忘我地感受那陣風掠過肌膚。 爺爺會細細體會後說:「這次是風在微笑。」 他們在工作中,從不忘記體會、欣賞周遭的人事物。 這正是我想表達的:「無所事事」不等於「混沌度日」... 閱讀更多

創齡生活筆記|不必成就大事,從日常小事活出有意義的人生下半場
心理學有一種概念名稱叫「聚焦幻覺」,認為生命中一定要擁有或達成某件事物才能夠幸福,像是一定要很有錢、一定要結婚、一定要有孫子,但真的是這樣嗎?這些都是世俗的規範,尤其到了中熟齡階段,要接受真實的自己,才能不被框架約束,才能解放自我。 閱讀更多

創齡生活筆記|斷捨離的愛,是不留負擔
我想,人生最理想的謝幕,應該是像那位醫師期許的一樣:把繁瑣和困擾帶走,把清爽的空間留給家人和孩子。 當我們能輕鬆地與自己的財物告別,孩子未來想起我們時,就不會是那些堆在角落、丟不掉又留不住的煩惱,而是最純粹、最輕盈的思念。 閱讀更多