
65歲以上熟齡族群罹患重度癌症後,平均餘命仍有11.3年,非癌症重大疾病則達11.7年。若缺乏充裕的財務準備,長期的醫療支出與長照費用將對熟齡資產造成考驗。南山人壽發布《2026年永續健康白皮書》,調查國人為醫療與長照準備了多少錢,也整理出專家對熟齡理財的四項建議。
受訪者認為醫療與長照基金平均需要682萬元,超過四成認為至少要600萬元,18.3%認為要1,000萬元以上。實際上,平均準備金額是337萬元,兩者相差345萬元。已經開始準備的人當中,70.3%用保險規劃、49%投資股票或基金、35.3%放在銀行存款,另有11.8%表示完全還沒開始。
南山人壽在白皮書提出四項解方:
一、及早開始,定期定額累積
建議透過定期定額強迫儲蓄等方式,逐步累積資產,為退休後的現金流與醫療預算做準備。
二、長照專款以1,000萬元為目標
考量國人平均面臨8到9年的不健康餘命,白皮書建議每月照護費用以至少3萬元估算,若財務能力許可,建議備妥1,000萬元的長照基金,畢竟「顧好自己的老後照護與財務,就是對子女最好的交代」。
三、保險先定期後終身,先自益再他益
先用定期險建立眼前的保障,再以終身險把保障期間拉長。順序上,先確保自己的醫療與長照需求有足夠保障,之後再考慮留給家人的部分。
四、重大疾病保額拉到100萬元以上
新式療法與自費新藥的費用高,白皮書建議把重大疾病與癌症的保障額度提高到100萬元以上,避免一場大病用掉退休金。
及早做好醫療與長照的財務規畫,可以降低不健康餘命帶來的財務風險,讓熟齡生活保有自主與獨立,也不為下一代增添負擔。
隨選隨讀>>
熟齡理財課

除了ETF,50+還有哪些「心安」的投資機會?
在投資顧問公司工作的這些年,我看過太多想要【再拚一把】,卻傷筋動骨的例子。在人生的第二曲線,我建議大家的投資邏輯,應該從「追求高成長」轉向「追求穩定現金流」與「資產保全」。 閱讀更多
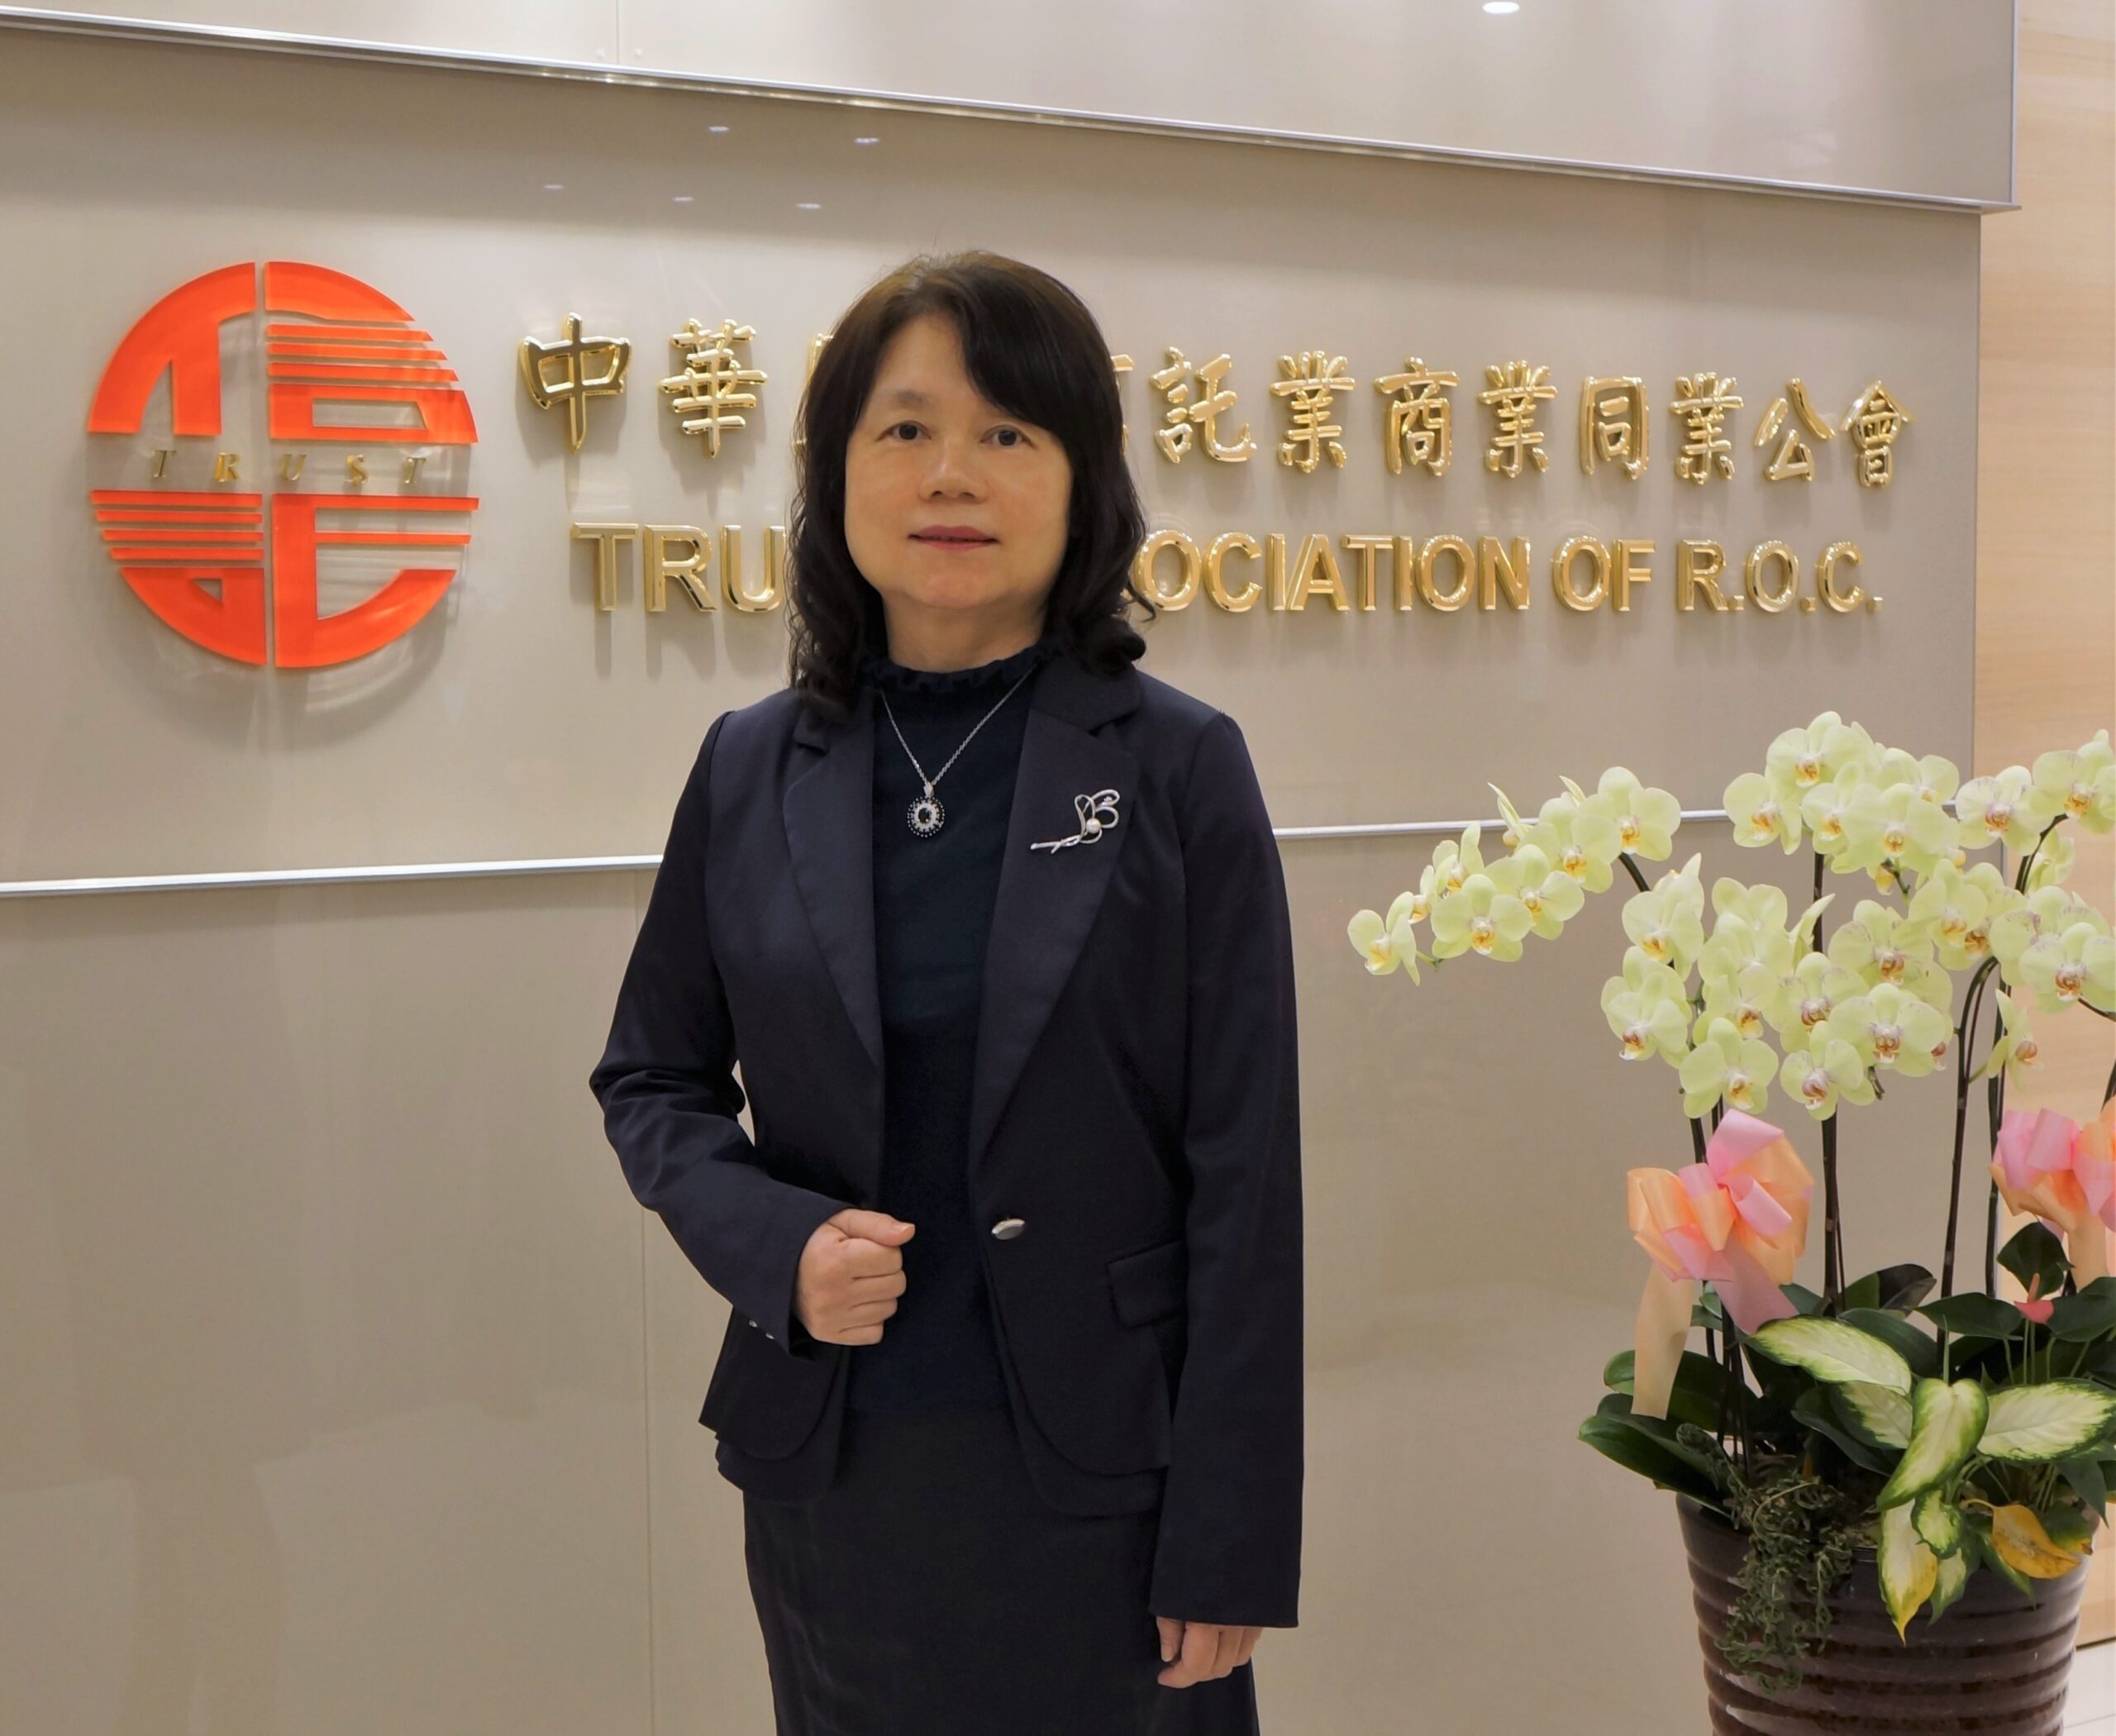
高齡信託系列二》信託不只是有錢人的事!呂蕙容:退休,其實是高風險的開始
發佈日期 2024-05-03 「退休其實是高風險的開始。」信託公會祕書長呂蕙容點出中高齡族群常忽略的迷思。台 […] 閱讀更多

創齡生活筆記|接住那些「萬一」,為三大風險預備「安全氣囊」
我常聽見長輩說:「我只求以後不要拖累孩子。」 這句話背後,其實隱藏著對未來巨大的不安全感。 很多人內心的焦慮是: 病了,卻沒人照顧。 錢還在,卻被騙走或無法動用。 倒下了,卻被迫接受不想做的醫療折磨。 閱讀更多
熟齡投資人必學:10個股市操作心法,慢慢富、穩穩賺
我常說投資就像打仗,要懂得策略,以下我整理出自己多年累積下來的10 項操作心法,算是我在市場裡摸爬滾打幾十年的體悟,提供給大家參考。 閱讀更多
【熟齡理財課】退休金入安養信託,專款養老不擔心
若能將退休金直接撥付退休者的安養信託帳戶,將財產的所有權移轉至受託人(信託銀行)名下,由受託人管理,可有效隔絕他人對委託人財產的覬覦,以強化財產的安全。 閱讀更多

雷仲達:善用信託服務,打造樂齡財務安心方程式
專為高齡者打造的「安養信託」服務是由高齡長輩將財產移轉給有財產管理能力的銀行管理,並依長輩個人需求、與受託銀行共同規劃信託後財產管理方式,同時也結合穩定、保值與增值的金融商品,讓信託專款持續壯大。 閱讀更多